नईदुनिया ट्रेंडिंग
आज ज्यादा सैलरी या कल मजबूत रिटायरमेंट फंड? EPF में कम योगदान करने से पहले जानें फायदे और नुकसान... नए EPFO 2.01 पोर्टल की खूबियां
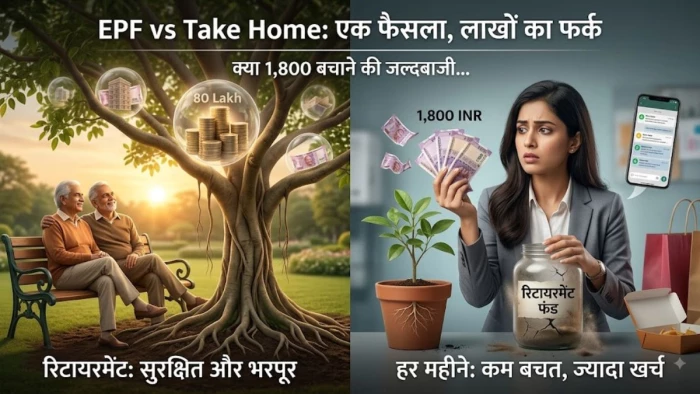
EPF में कम योगदान करके टेक-होम सैलरी बढ़ाना आकर्षक लग सकता है, लेकिन इसका असर रिटायरमेंट फंड पर पड़ सकता है।
HighLights
- कम PF कटने से हर महीने टेक-होम सैलरी बढ़ सकती है
- ₹50,000 बेसिक पर 12% PF योगदान ₹6,000 होता है
- ₹1,800 PF करने पर ₹4,200 अतिरिक्त मिलेंगे हर महीने
टेक्नोलॉजी डेस्क, नई दिल्ली। हर महीने सैलरी अकाउंट में आते ही ज्यादातर कर्मचारी सबसे पहले अपनी टेक-होम सैलरी देखते हैं। ऐसे में अगर कम PF कटवाकर इन-हैंड सैलरी बढ़ाने का विकल्प मिले तो यह आकर्षक लग सकता है। नए लेबर कोड के नियमों के तहत 15,000 रुपये की वेज सीलिंग पर 12% के हिसाब से 1,800 रुपये का योगदान अनिवार्य है। वहीं, 15,000 रुपये से अधिक सैलरी वाले कर्मचारी अपनी इच्छा से ज्यादा PF योगदान का विकल्प चुन सकते हैं। लेकिन कम PF कटवाने का फैसला लंबे समय में महंगा पड़ सकता है।
कम PF कटवाने से कैसे बढ़ेगी टेक-होम सैलरी?
EPF नियमों के तहत कर्मचारी की बेसिक सैलरी का 12% हिस्सा PF खाते में जमा होता है। कई कंपनियां पूरी बेसिक सैलरी के आधार पर PF काटती थीं, जबकि कुछ मामलों में 15,000 रुपये की सरकारी वेज सीलिंग के आधार पर कम से कम 1,800 रुपये का मासिक योगदान होता था।
अगर किसी कर्मचारी की सैलरी 15,000 रुपये से ज्यादा है और वह हर महीने ज्यादा इन-हैंड सैलरी चाहता है, तो कंपनी से बात करके PF योगदान 1,800 रुपये तक फिक्स कराया जा सकता है। इससे PF कटौती घटेगी और टेक-होम सैलरी बढ़ जाएगी।
₹4,200 ज्यादा मिलेंगे, लेकिन आगे कितना नुकसान?
मान लीजिए आपकी बेसिक सैलरी 50,000 रुपये है। 12% के हिसाब से हर महीने PF में 6,000 रुपये जमा होते हैं। अगर योगदान घटाकर 1,800 रुपये कर दिया जाए तो हर महीने 4,200 रुपये अतिरिक्त हाथ में आएंगे।
लेकिन लंबे समय में यही रकम बड़ा अंतर पैदा कर सकती है। अगर 4,200 रुपये हर महीने PF में जमा होते रहें और 8.25% ब्याज दर मिले, तो 25 साल बाद करीब 41 से 42 लाख रुपये का फंड तैयार हो सकता है। वहीं, कंपनी का अतिरिक्त योगदान भी बंद होने की स्थिति में रिटायरमेंट के समय करीब 80 लाख रुपये तक का नुकसान हो सकता है।
इन कर्मचारियों को PF कम नहीं करवाना चाहिए
जो कर्मचारी रिटायरमेंट के बाद मुख्य रूप से EPF पर निर्भर हैं, उन्हें योगदान घटाने से बचना चाहिए। इसी तरह अगर कंपनी पूरी बेसिक सैलरी का 12% PF में योगदान कर रही है, तो PF घटाने से कंपनी की ओर से मिलने वाला अतिरिक्त योगदान भी प्रभावित हो सकता है।
40 साल से ज्यादा उम्र वाले कर्मचारियों को भी सावधानी से फैसला लेना चाहिए, क्योंकि रिटायरमेंट फंड तैयार करने के लिए उनके पास तुलनात्मक रूप से कम समय बचता है। जिन लोगों में नियमित बचत या निवेश की आदत नहीं है, उनके लिए PF की बचत जारी रखना बेहतर विकल्प हो सकता है।
कब कम PF कटवाना हो सकता है सही?
अगर किसी कर्मचारी पर 12% से 14% तक ब्याज वाला पर्सनल लोन या क्रेडिट कार्ड कर्ज है, तो अतिरिक्त टेक-होम सैलरी से महंगा कर्ज चुकाना अधिक फायदेमंद हो सकता है। 14% के कर्ज को खत्म करना 8.25% PF ब्याज पाने से बेहतर हो सकता है।
इसके अलावा, आर्थिक रूप से अनुशासित कर्मचारी बढ़ी हुई सैलरी को ऐसे निवेश में लगा सकते हैं जहां PF से ज्यादा रिटर्न मिलने की संभावना हो। इसमें जोखिम भी हो सकता है। जो लोग खुद निवेश नहीं कर सकते या जोखिम से बचना चाहते हैं, उनके लिए ज्यादा PF कटने देना बेहतर विकल्प हो सकता है।
EPFO का नया ऑटोमेटेड सिस्टम: पीएफ क्लेम और UAN से जुड़ी प्रक्रिया हुई बेहद आसान
- स्वचालित जांच: क्लेम फॉर्म अधिकारी के पास जाने से पहले सिस्टम खुद जांच लेगा।
- तुरंत अलर्ट: फॉर्म में गलती या अधूरी जानकारी होने पर एसएमएस/पोर्टल के जरिए तुरंत सूचना मिलेगी।
- निकासी सीमा: सिस्टम पहले ही बता देगा कि आप किस काम के लिए कितना पैसा निकाल सकते हैं।
- आसान UAN रिकवरी: भूल गए UAN नंबर को अब पोर्टल से महज दो स्टेप्स में वापस पाया जा सकता है।
फैसला लेने से पहले क्या समझें?
PF कम करवाकर आज हाथ में ज्यादा पैसा मिल सकता है, लेकिन इससे रिटायरमेंट के लिए बनने वाला सुरक्षित फंड घट सकता है। इसलिए केवल बढ़ी हुई टेक-होम सैलरी देखकर फैसला लेने के बजाय कर्ज, निवेश की आदत, उम्र और रिटायरमेंट की जरूरतों को ध्यान में रखना जरूरी है।
एक क्लिक पर पढ़ें मध्य प्रदेश और छत्तीसगढ़ की लेटेस्ट खबरें। Hindi News पढ़ें। MP News, Chhattisgarh news, आज का राशिफल और आज का मौसम से जुड़ी ताजा जानकारी पढ़ें।